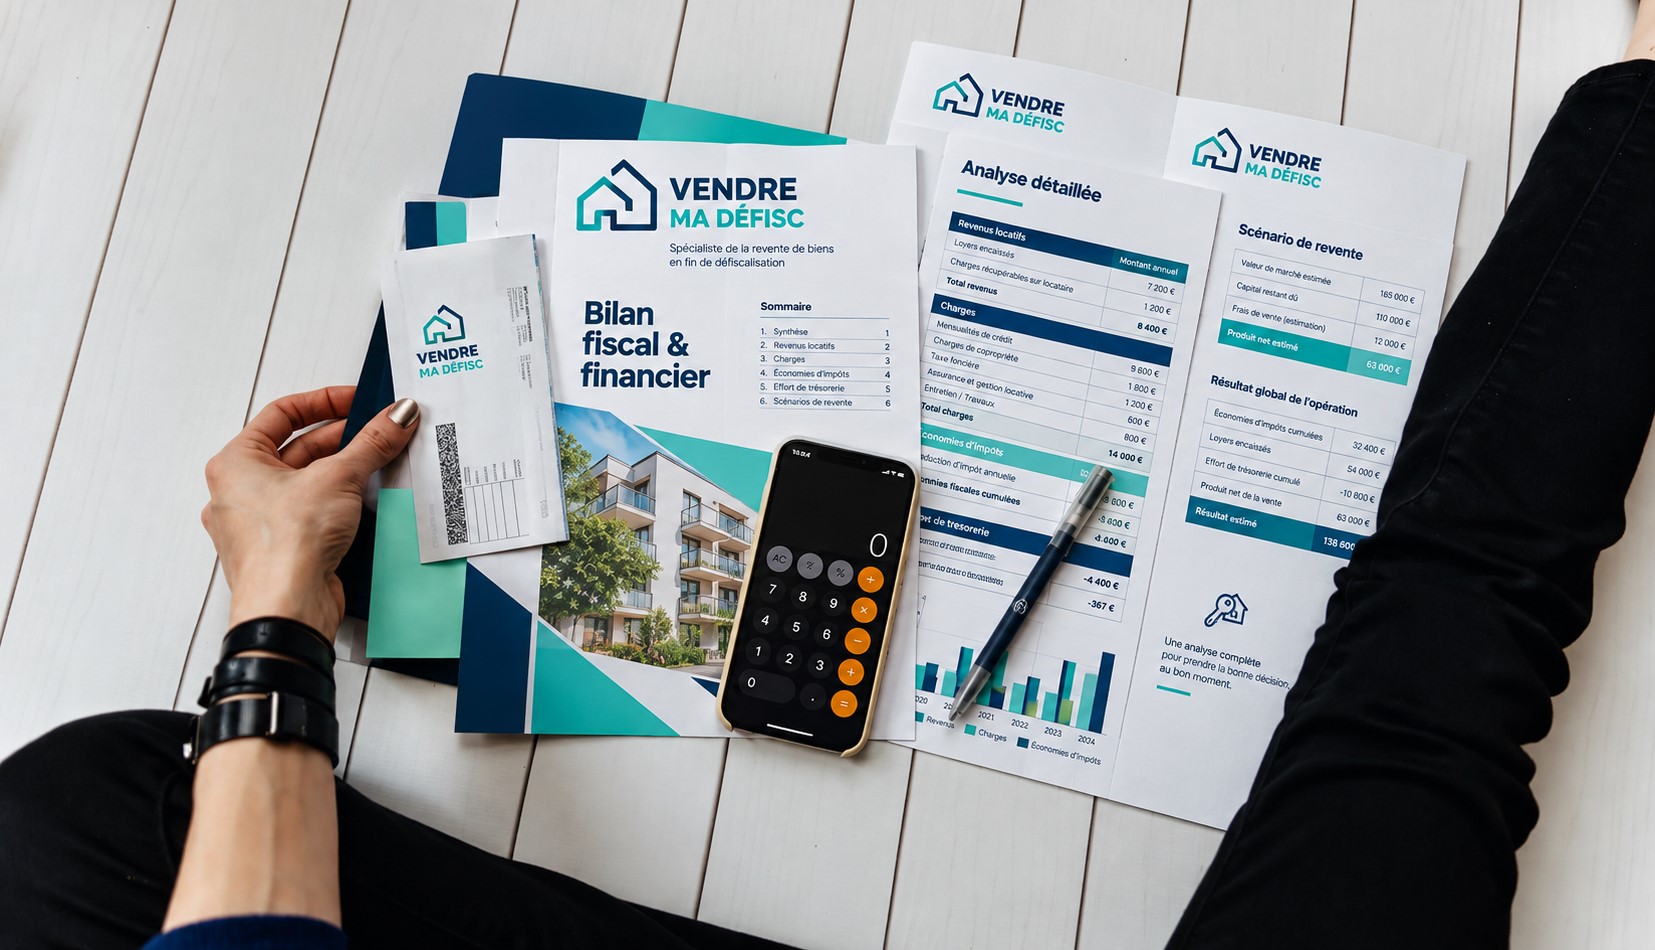
Chez VENDRE MA DEFISC, nous réalisons un bilan fiscal et financier personnalisé afin de vous apporter une vision claire et objective de votre investissement en loi Scellier, Duflot ou Pinel.
Votre investissement immobilier a été réalisé dans un objectif principal : bénéficier d'un avantage fiscal en contrepartie d'un engagement de location.
Notre analyse consiste à reconstituer l'ensemble des réductions d'impôts obtenues pendant votre période de défiscalisation.
- Le montant total des réductions d'impôts obtenues.
- La durée de votre engagement fiscal initial et ses éventuelles prolongations.
- Les avantages fiscaux réellement utilisés.
- La date de fin de vos obligations fiscales.
Au-delà des économies fiscales, en fin de période de défiscalisation, votre investissement génère des revenus, mais également des dépenses parfois importantes.
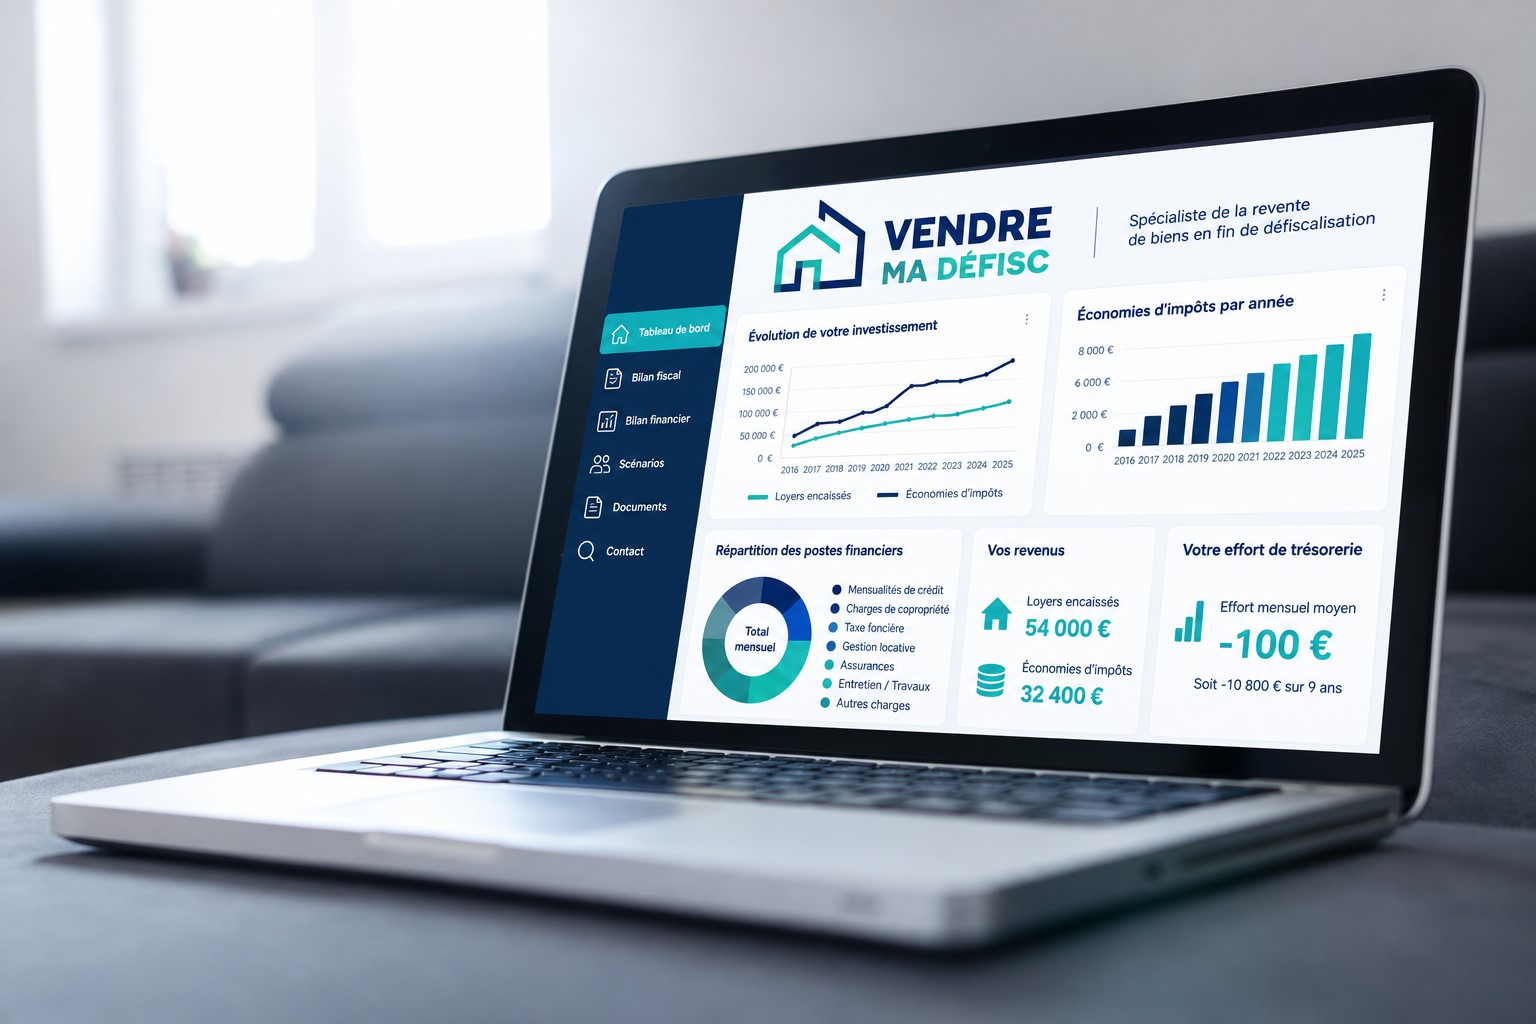
Nous analysons l'ensemble des flux financiers liés à votre bien afin de déterminer ce qu'il vous coûte aujourd'hui.
- Loyers encaissés.
- Économies d'impôts effectivement réalisées.
- Mensualités de crédit immobilier et assurance emprunteur.
- Charges de copropriété restant à votre charge.
- Taxe foncière.
- Frais de gestion locative et assurances.
- Entretien, travaux et dépenses exceptionnelles.
- Fiscalité liée aux revenus locatifs.
Cette analyse permet de calculer votre effort de trésorerie réel, c'est-à-dire le montant que vous devez financer personnellement.
C'est une situation fréquente : un appartement acquis neuf dans le cadre d'un dispositif de défiscalisation peut aujourd'hui présenter une valeur de marché inférieure à son prix d'acquisition initial.
Pourquoi ? Parce que votre acquisition poursuivait également un objectif d'optimisation fiscale.
Pour apprécier le résultat global, il convient de prendre en compte :
- Les économies d'impôts cumulées.
- Les loyers perçus pendant la détention.
- Le capital restant dû à la banque.
- La valeur de revente actuelle et les frais associés.
À l'approche de la fin de votre engagement fiscal, un nouvel équilibre économique se dessine.
Votre réduction d'impôt prend fin, alors que certaines charges et mensualités de crédit peuvent continuer et augmenter.
Vos revenus fonciers peuvent continuer à être imposés, tandis que la diminution des intérêts d'emprunt déductibles, selon votre régime fiscal, peut augmenter votre revenu foncier imposable.
Au fil des années, une résidence vieillit et va nécessiter des travaux plus importants (ravalement de façade, réfection des parties communes, étanchéité des balcons, etc.).
Pour le propriétaire, ces dépenses peuvent entraîner des appels de fonds supplémentaires et alourdir un effort de trésorerie déjà présent et important, au moment où l'avantage fiscal arrive à son terme.
Attendre plusieurs années après la fin de la défiscalisation n'est pas toujours la meilleure stratégie, même lorsque le marché immobilier ne permet pas de retrouver le prix d'achat initial.
Un bien acheté en VEFA, donc neuf, ne se revend pas souvent au prix d'achat. Le conserver génère très souvent un effort de trésorerie important qui peut parfois s'avérer plus coûteux qu'une revente anticipée, une fois les obligations fiscales respectées.
Demandez votre bilan fiscal et financier personnalisé et découvrez s'il est préférable de conserver ou de revendre votre investissement.
Demander mon bilan personnalisé